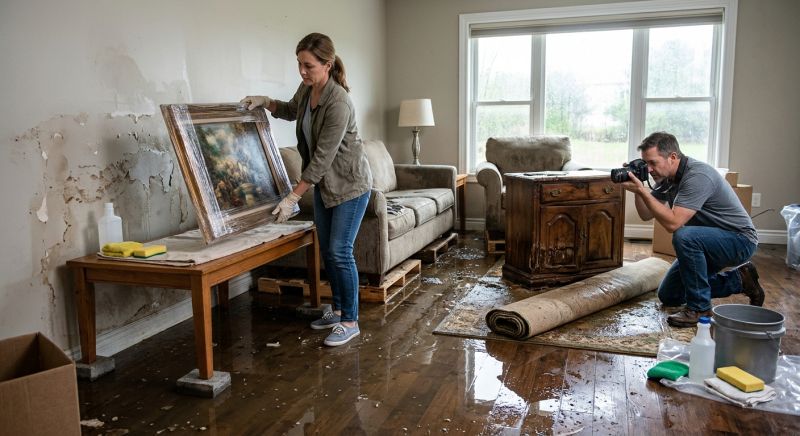
Un matin, une tache qui grandit au plafond. Ou un parquet qui gonfle sous les pieds. Le dégât des eaux fait partie des sinistres les plus fréquents dans les logements, et beaucoup de personnes le subissent sans savoir par quoi commencer. Que faire tout de suite ? Comment éviter de perdre son mobilier ? Et comment déclarer le sinistre sans se laisser piéger par un délai ou une ligne de contrat ? Voici les réflexes qui comptent, dans l’ordre où ils se présentent.
Table des matières
Ce qu’il faut faire dans les premières heures
Dans la panique, on court partout avec des seaux et des serpillières. Pourtant, quelques gestes simples font la différence, et ils ne prennent pas plus de cinq minutes.
- Couper l’arrivée d’eau générale et, si nécessaire, le courant de la pièce concernée
- Photographier et filmer les dégâts avant toute remise en ordre, avec horodatage
- Repérer l’origine probable de la fuite sans chercher à la réparer soi-même avant constat
- Éponger, aérer, ventiler : limiter l’humidité qui s’installe dans les murs et les sols
Un point qui n’est pas évident : si la fuite semble venir de l’appartement du dessus, ne touchez ni aux raccords ni aux siphons. Constatez, photographiez, puis laissez les professionnels intervenir. Trop de preuves disparaissent dans un geste de bonne volonté.
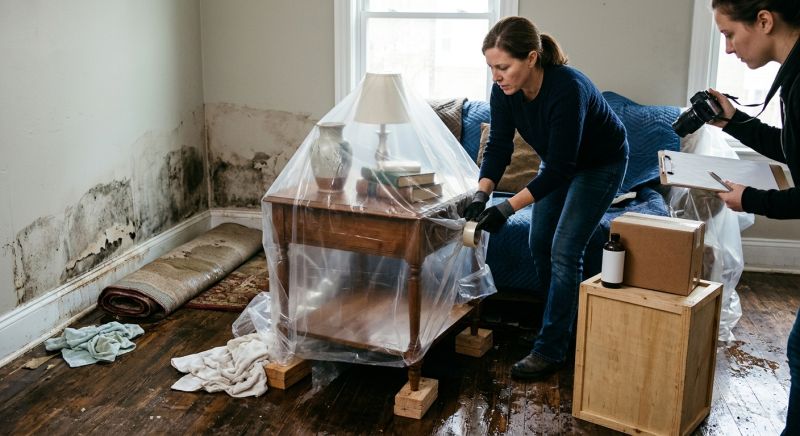
Protéger la décoration et le mobilier
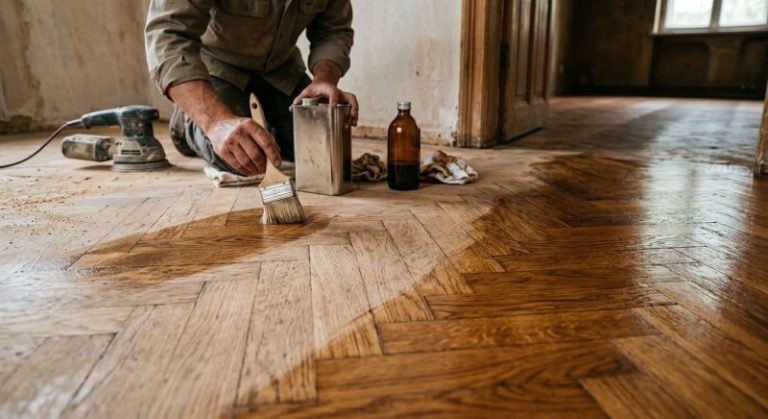
Tout ne résiste pas à l’eau de la même façon. Un parquet massif se rattrape parfois, un panneau de particules beaucoup moins. D’où l’intérêt de trier vite.
Ce qui se dégrade vite
- Parquet et stratifié qui gonflent, tapis et moquettes imbibés
- Papiers peints, plâtre et peintures qui cloquent ou moisissent
- Meubles en bois massif, cadres, livres, textiles, tableaux
Gestes qui limitent la casse
On a envie d’essuyer et de tout refermer bien proprement. Sauf qu’un meuble humide refermé garde son eau à l’intérieur, et la moisissure peut s’y développer rapidement si l’humidité persiste.
- Sortir les objets fragiles de la zone humide, les poser sur des supports secs
- Ne pas refermer un meuble mouillé : laisser les portes ouvertes pour le séchage
- Retirer les tapis, déplacer les meubles, utiliser des déshumidificateurs
- Ne pas jeter les biens endommagés avant leur constat par l’assureur
Ce qu’on peut sauver, ce qu’il faut remplacer
Entre le nettoyable et le bon à jeter, il existe une zone grise. Une toile peinte se sauve souvent, un cadre en aggloméré beaucoup moins. Le plus simple reste de demander un avis avant de se débarrasser de quoi que ce soit.
- Distinguer les objets nettoyables de ceux dont le support est atteint
- Faire appel à un restaurateur pour les œuvres ou meubles de valeur
Déclarer le sinistre sans perdre ses droits
Le délai à respecter
C’est là que l’on se fait le plus souvent piéger. Le délai ne court pas forcément à partir du moment où l’on rentre chez soi, mais à partir du moment où l’on a connaissance du sinistre. Vous avez peut-être remarqué une auréole la veille au soir ? Notez-la, elle compte.
- Déclarer à son assureur dans un délai de 5 jours ouvrés à compter de la connaissance du sinistre : c’est le minimum légal, un contrat peut prévoir plus long mais pas plus court
- Noter la date à laquelle vous avez eu connaissance du dégât, car c’est elle qui fait courir le délai
- Un retard n’entraîne pas automatiquement la perte de la garantie : l’assureur doit prouver qu’il lui a causé un préjudice. Mieux vaut cependant ne pas compter là-dessus et déclarer sans attendre
Ce que doit contenir la déclaration
Une déclaration floue ralentit tout le dossier. Plus elle est précise, moins l’assureur aura de questions à poser, et plus vite le dossier avance.
- Date, heure et circonstances de la découverte
- Origine présumée et pièces touchées
- Liste détaillée des biens endommagés, avec âge, valeur d’achat et justificatifs
- Photos, factures, devis de réparation déjà obtenus
Constat amiable et expertise
Quand la fuite vient d’un logement voisin, le constat amiable se remplit à deux : c’est souvent le moyen le plus rapide d’avancer.
- Remplir le constat amiable avec le voisin ou le propriétaire concerné si la fuite vient d’ailleurs
- Accepter la visite de l’expert et lui présenter l’inventaire des biens
- Conserver toute la correspondance écrite avec l’assureur
Pour les sinistres de moindre ampleur, la convention IRSI (convention d’indemnisation et de recours entre assureurs) simplifie la suite : l’assureur du logement sinistré indemnise directement son assuré, puis se retourne contre l’assureur du responsable, sans que vous ayez à les départager. Elle s’applique lorsque les dommages ne dépassent pas 5 000 € HT par logement ; au-delà, la gestion passe par un expert. En copropriété, si la fuite provient d’une partie commune, c’est l’assureur du syndic (contrat de l’immeuble) qui est concerné, et non celui d’un voisin.
Comprendre l’indemnisation
La franchise, la vétusté et les plafonds ne se devinent pas, ils se lisent dans le contrat. Si ce vocabulaire vous semble flou, des explications claires sont à lire sur les conseils de France Assureurs.
Franchise, vétusté, plafonds
Le mot vétusté fait grincer des dents, et pour cause. Il signifie que l’assureur tient compte de l’âge du bien pour calculer l’indemnité. Un canapé de dix ans ne sera pas remboursé comme un canapé neuf, même s’il était en parfait état la veille.
- Lire la franchise prévue au contrat et ce qu’elle couvre réellement
- Comprendre l’application de la vétusté, qui réduit l’indemnité des biens anciens
- Vérifier les plafonds par type de bien, notamment pour les objets de valeur
Les erreurs qui coûtent cher
Ce sont rarement les grosses fautes qui pénalisent un dossier. Ce sont les petites décisions prises dans la précipitation, souvent pour faire vite.
- Réparer avant l’expertise et perdre la preuve des dégâts
- Accepter un chiffrage sans le comparer à deux devis
- Oublier les frais annexes : relogement temporaire, déplacement de mobilier, séchage
Quand faire appel à un professionnel
Faut-il appeler un expert dès le premier jour ? Pas forcément. En revanche, certains cas justifient vraiment son intervention.
- Expert d’assuré, lorsque le litige se durcit ou que l’offre semble trop basse
- Plombier ou recherche de fuite pour localiser l’origine avant les travaux
- Restaurateur d’œuvres ou d’objets anciens pour les pièces de valeur
Conclusion : anticiper pour mieux indemniser
Personne n’a envie de penser à une fuite quand tout va bien. C’est pourtant le moment idéal pour préparer le terrain, parce qu’un dossier se construit avant le sinistre, pas après.
- Inventaire du mobilier et photos à faire une fois, avant tout sinistre
- Relecture des garanties « dégâts des eaux » et « dommages aux biens » dans le contrat
- Une seule question à poser à son assureur dès maintenant : quel est le délai exact de déclaration, et comment se passe la mise en relation avec l’expert ?